http://www.sinembargo.mx/24-09-2014/1124984
Los cajeros en México son caros, pocos y, en resumen, abusivos: estudio de Cofece Por: Fernanda García Cruz - septiembre 24 de 2014 - 0:05 DE REVISTA, Destacada - Econo, Economía, MÉXICO, TIEMPO REAL, Tiempo Real - Econo - 5 comentarios En el país son 5 los grupos financieros con el mayor número de cajeros automáticos a lo largo del país. Foto: Cuartoscuro Ciudad de México, 24 de septiembre (SinEmbargo).– Los bancos en el país realizan acciones anticompetitivas que les permiten abusar de los usuarios, uno de los casos más significativos es el de los cajeros automáticos, ya que el número de unidades en el país es insuficiente y la mayoría corresponde a los grandes grupos financieros, lo que no sólo limita la competencia en el servicio sino que encarece las tarifas que se cobran ya sea por consulta de saldos o por disposición de efectivo, concluyó el “Trabajo de Investigación y Condiciones de Competencia del Sistema Financiero Mexicano”, elaborado por la Comisión Federal de Competencia Económica (Cofece). De acuerdo con el estudio, en el sector existe un serio conflicto de intereses, lo que a su vez impide la falta de competencia e innovación en perjuicio de los usuarios. Datos del Banco Mundial a 2012 revelaban que en México existían 47.3 cajeros automáticos por cada 100 mil habitantes, mientras que en economías menos desarrolladas como Letonia y Malta, la cifra era de 66.5 y 60.3, respectivamente. El estudio de la Cofece hace énfasis en que la predominancia de los grandes bancos se ve reflejada en la escasa cobertura de cajeros automáticos, cuyo cargo por retirar efectivo resulta caro para los usuarios [de entre 30 y 40 pesos en promedio] mientras que la cobertura de establecimientos que aceptan pagos con tarjeta también es baja. “Hoy en día, el sistema de cajeros está fragmentado porque los cuentahabientes usan principalmente cajeros de su propio banco, ya que resulta muy caro retirar efectivo en un cajero que no es propiedad de su banco”, concluye. Recomienda garantizar a los usuarios el acceso a la infraestructura de cajeros automáticos en condiciones no discriminatorias. Para ello, se deberá promover un esquema tarifario que reduzca el diferencial de cobros a los usuarios entre cajeros de diferentes bancos. Un reporte del Banco de México (Banxico) señala que de las 25 instituciones financieras que operan cajeros automáticos en el país, los cinco bancos más grandes operan el 77 por ciento de la red, mientras que la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef) destaca que los cajeros automáticos que se encuentran en supermercados, centros comerciales, aeropuertos, terminales de autobuses, tiendas de conveniencia, farmacias y gasolineras, generalmente cobran una comisión mayor que los instalados en sucursales bancarias. De acuerdo con cifras del Banxico, al mes de agosto, Santander fue la institución que cobró la mayor comisión por retiro de efectivo a clientes de otros bancos, con un costo de 27 pesos más Impuesto al Valor Agregado (IVA); en tanto que Bansi fue el que cobró la menor tasa con un monto de 8.62 pesos más IVA. Número de cajeros automáticos en el país. Fuente: Banxico DAVID VS GOLIATH El problema no es sólo de los cajeros automáticos. En caso de que los tarjetahabientes deseen trasladar sus saldos deudores a un banco distinto que les ofrezca mejores condiciones, éstos se encuentran con obstáculos y dificultades para hacerlo. Debido a esto, entre 2011 y 2012, sólo el 5 por ciento de los clientes de tarjetas de crédito cambiaron de emisor, según el estudio. Otra de las trabas es poder elegir productos financieros, como crédito automotriz o seguro para el retiro, porque no se tiene acceso fácil a la información. Aquellas instituciones bancarias que ofrecen la opción del servicio de ahorro para el retiro compiten principalmente a través de la promoción de sus servicios, en donde el 43 por ciento del gasto de las Afores se destina a esta actividad, mientras que sólo el 4 por ciento a actividades de inversión. Gracias a esto, los trabajadores que se cambiaron de Afore a lo largo del año 2013, lo hicieron a una administradora con menor rendimiento neto. Por otro lado, los acreditados poseen términos de contratación desventajosos, con altas tasas de interés o comisiones y condiciones inflexibles de plazo o formas de pago, llevándolos a pagar sobreprecios en los seguros que se encuentran ligados a crédito, especialmente en el automotriz e hipotecario. Resalta que es básicamente imposible trasladar una garantía hipotecaria de una institución a otra, lo cual inhibe el refinanciamiento del crédito, y que hay nula movilidad de clientes entre proveedores de cuenta de nómina, lo cual obstaculiza la competencia. También se detectó que los usuarios no cuentan con un historial para obtener créditos, porque el gobierno no provee la información sobre pagos realizados ya sea al Instituto del Fondo Nacional pata la Vivienda de los Trabajadores (Infonavit) o al Fondo de Vivienda del Instituto de Seguridad y Servicios Sociales de los Trabajadores del Estado (Fovisste). La información sobre el pago de créditos o compra de servicios a los entes del gobierno no está disponible para los otorgantes de crédito. Como consecuencia, se reducen las posibilidades de que los usuarios cuenten con un historial para obtener créditos. La propiedad y control de Buró de Crédito está en manos de los principales bancos que poseen el 70 por ciento de sus acciones y que, a su vez, otorgan más del 85 por ciento del crédito en los segmentos de vivienda, consumo y empresarial.
LAS RECOMENDACIONES El sistema financieron en México no permite darle un mejor servicio a los usuarios, revela estudio. Foto: Cuartoscuro El estudio considera que dicha problemática se debe a un serio conflicto de intereses en algunos consejos de administración de la banca de desarrollo, lo que provoca la escasez de competencia, falta de innovación en el sistema financiero, colusión y mala regulación, por ello, emitió una serie de recomendaciones para fomentar la competencia y otorgar un mejor servicio. Una de ellas fue asegurar que las cargas operativas y de supervisión sean proporcionales a cada tipo de institución, entre otros, conforme a su perfil de riesgo. Ajustar el marco normativo y operativo para establecer que los bancos tendrán la obligación legal de proporcionar su información crediticia a todas el Sistema Informático de Contraloría Social (SICs) en igualdad de condiciones y con estándares de calidad aceptables. Emitir normas que aseguren la provisión de bases de datos a cualquier SIC sobre pagos realizados a entes del gobierno, contribuciones al Infonavit y Fovissste, entre otros servicios de financiamiento. Asimismo, hace un llamado a la creación o regulación de plataformas electrónicas para créditos al consumo y a la vivienda en las que los consumidores manifiesten sus necesidades de financiamiento y den autorización para que sus historiales crediticios puedan ser consultados en las SICs. Mientras que la Condusef sugirió a los tarjetahabientes programar sus necesidades de efectivo y utilizar cajeros ubicados en sucursales bancarias propias de tu banco emisor para evitar pagar altas comisiones. Y en caso de que se utilice un cajero distinto al banco emisor, recordar que las comisiones deberán mostrarse en la pantalla, con la finalidad de que el usuario decida continuar o no con la operación. “Se encontró evidencia que apunta a la posible existencia de sobreprecios en el ramo de los seguros ligados a crédito, especialmente automotriz e hipotecario al momento de comparar el precio de pólizas de seguros que no se encuentran ligados a un crédito para adquirir un seguro de aquellos que sí lo están”, por lo que en este renglón específico recomendó revisar la regulación para establecer mecanismos que obliguen a los intermediarios financieros a proporcionar a los demandantes de crédito (automotriz e hipotecario, principalmente) la alternativa de adquirir un seguro económico que cumpla con las condiciones mínimas para que sea aceptado por un tercero como garantía.
Este contenido ha sido publicado originalmente por SINEMBARGO.MX en la siguiente dirección: http://www.sinembargo.mx/24-09-2014/1124984. Si está pensando en usarlo, debe considerar que está protegido por la Ley. Si lo cita, diga la fuente y haga un enlace hacia la nota original de donde usted ha tomado este contenido. SINEMBARGO.MX
jueves, 25 de septiembre de 2014
lunes, 22 de septiembre de 2014
ganancias de la OPI del grupo Alibaba
http://www.elfinanciero.com.mx/empresas/colocadores-de-opi-de-alibaba-ganan-300-mdd-en-comisiones.html
http://www.elfinanciero.com.mx/mercados/acciones/gano-alibaba-63-mil-mdd-en-su-debut-bursatil-en-wall-street.html
http://www.elfinanciero.com.mx/mercados/acciones/gano-alibaba-63-mil-mdd-en-su-debut-bursatil-en-wall-street.html


HONG KONG.- Los bancos que gestionaron la oferta pública inicial de Alibaba Group Holding recibirían 300.4 millones de dólares en comisiones por colocación, informó el gigante chino de comercio electrónico en un documento presentado ante el regulador estadounidense.
Las comisiones equivalen a un 1.2 por ciento de la emisión total, que alcanzó los 25 mil millones de dólares luego de que los bancos colocadores ejercieron la opción de vender acciones adicionales.
Alibaba pagará 121.8 millones de dólares en comisiones, mientras que los accionistas que vendieron títulos pagarán otros 178.6 millones de dólares, agrega el documento.
Citigroup Inc, Credit Suisse Group AG, Deutsche Bank, Goldman Sachs Group Inc, JPMorgan Chase & Co y Morgan Stanley actuaron como encargados conjuntos de los libros de la OPI.

CIUDAD DE MÉXICO.- Tal como se anticipaba, el debut de la empresa chinaAlibaba en el mercado de valores de Nueva York ha marcado un punto de inflexión.
La empresa batió todos los récords previos para consolidarse como la oferta pública inicial más espectacular de la historia.
En el día de su debut, la capitalización de mercado de la firma china pasó de 167 mil 700 millones de dólares a 231 mil 440 millones, 38 por ciento arriba del valor inicial, equivalente a una cifra de 63 mil 740 millones de dólares.
Con la cifra anterior Alibaba se ubicó en el cuarto sitio de las mayores tecnológicas del planeta, sólo detrás de Apple, que vale 609 mil millones de dólares, Google 412 mil y Microsoft con 384 mil millones; en este rubro superó de inmediato a Facebook, cuyo valor quedó en 203 mil millones, IBM con 194 mil millones, Intel vale la cifra de 172 mil millones y Amazon, cuyo valor de capitailización se fijó el viernes pasado en 153 mil millones.
Simultáneamente, se convirtió en la Oferta Pública Inicial (OPI) más grande en la historia de la bolsa de Nueva York.
La colocación tuvo un valor de 29 mil 700 millones de dólares, 28 por ciento superior a las previsiones más optimistas y muy por encima del récord previo de 17 mil 900 millones de dólares que le pertenecía a Visa, cuando salió al mercado en 2008.
De paso, su dueño se consolidó como el hombre más rico de China y avanza en la lista de los multimillonarios del mundo; sólo el viernes pudo haber obtenido un beneficio de 6 mil millones de dólares.
A nivel mundial, en la lista de las 20 empresas con mayor capitalización de mercado, Alibaba se ubica en el lugar número 16 por arriba de otros iconos empresariales que llevan mucho más tiempo en el mercado como Samsung, JP Morgan o General Motors.
El debut de la emisora china no defraudó a nadie, a pesar de que las cifras tan espectaculares de su colocación no se reflejaron en el índice tecnológico.
Si comparamos el valor de capitalización de Alibaba con algunas firmas mexicanas importantes tenemos lo siguiente: Su valor es siete veces superior al de Femsa, 13 veces al de Alfa, 14 más que Cemex y 50 más que Gruma.
El debut con el pie derecho de Alibaba, que controla 80 por ciento del comercio online del mercado más grande del mundo, China, ha elevado las expectativas de la firma.
Algunos analistas advierten que habría que observar el comportamiento bursátil de la firma en el mediano plazo antes de considerar que es el reflejo de la potencia económica de la nación china. La otra posibilidad es una nueva burbuja tecnológica, incluso mayor que la que estalló en el año 2000 y sumió al mundo en una recesión.
Casi tocó los 100 dólares por título
Alibaba Group Holding conquistó en su debut a la comunidad bursátil y el desempeño de su precio es fiel reflejo de lo que sucedió en Nueva York.
El viernes, en su debut, las acciones del gigantesco bazar electrónico cerraron en 93.89 dólares, con una ganancia de 38.07 por ciento, después de incluso escalar hasta 46 por ciento en los primeros minutos de operación y quedar a unos centavos de los 100 dólares, toda vez que su cotización máxima intradía fue de 99.70 dólares por cada título.
La firma fue fundada en 1999 en un departamento de la ciudad de Hangzhou, tras obtener su dueño un préstamo de 60 mil dólares; actualmente cuenta con 279 millones de usuarios activos repartidos en más de 190 países y gestiona 14 mil 500 millones de operaciones en el año a través de sus diferentes portales.
En 2013 obtuvo ganancias por 3 mil 700 millones de dólares e ingresos por 8 mil 400 millones.

sábado, 20 de septiembre de 2014
Los fallos intelectuales de la economía moderna: Paul Krugman
Paul Krugman decries the “enormous intellectual failure” of modern economics
Fuente: Salon
Por Elias Isquith
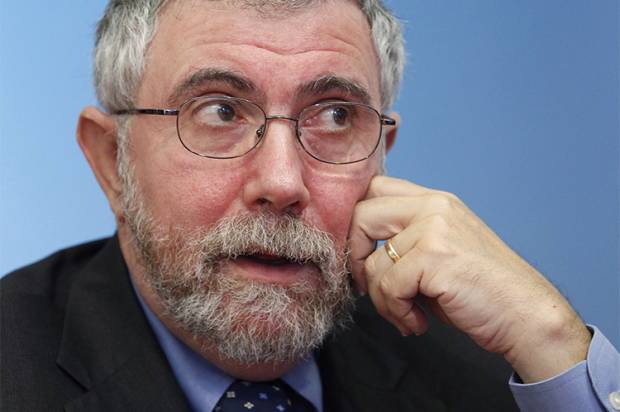
The economist and Times columnist says his field has suffered from believing in “an idealized vision of capitalism”.
In his latest column for the New York Times, award-winning economist and liberal pundit Paul Krugman returns to one of his recurring themes and tries to understand how the field of economics could not only fail to predict the economic catastrophe of 2008, but fail to ensure policymakers in the West responded to it with pro-growth, countercyclical spending. “[I]t’s important to realize that the enormous intellectual failure of recent years took place at several levels,” Krugman writes. “In what sense did economics go astray?”
One of the first places to look, Krugman argues, is at the field’s recent deification of free-market economics and the “neoclassical models” that support its proponents. “[I]dealized models have a useful role to play in economics,” Krugman grants. “But starting in the 1980s it became harder and harder to publish anything questioning these idealized models in major journals.” The problem, Krugman says, is that “assuming away irrationality and market failure,” as neoclassical models did and do, “meant assuming away the very possibility of the kind of catastrophe that overtook the developed world six years ago.”
Despite these mistakes, Krugman says, the truth is that while most economists did not predict the crash, most have subsequently responded by promoting the correct Keynesian response. It’s just that policymakers haven’t been listening. “If you imagine that policy makers have spent the past five or six years in thrall to economic orthodoxy, you’ve been misled,” Krugman deadpans. “On the contrary, key decision makers have been highly receptive to innovative, unorthodox economic ideas — ideas that also happen to be wrong but which offered excuses to do what these decision makers wanted to do anyway.”
Indeed, instead of putting the lion’s share of the blame on the shoulders of economics in general or famous, mostly right-wing economists in particular, Krugman says we would do best to look at our political leaders. Their justifications for their policy decisions may shift, he writes, but their overall goal is crystal clear:
The great majority of policy-oriented economists believe that increasing government spending in a depressed economy creates jobs, and that slashing it destroys jobs — but European leaders and U.S. Republicans decided to believe the handful of economists asserting the opposite. Neither theory nor history justifies panic over current levels of government debt, but politicians decided to panic anyway, citing unvetted (and, it turned out, flawed) research as justification.
I’m not saying either that economics is in good shape or that its flaws don’t matter. It isn’t, they do, and I’m all for rethinking and reforming a field.
The big problem with economic policy is not, however, that conventional economics doesn’t tell us what to do. In fact, the world would be in much better shape than it is if real-world policy had reflected the lessons of Econ 101. If we’ve made a hash of things — and we have — the fault lies not in our textbooks, but in ourselves.
La culpa no es de la economía sino de los economistas
https://www.project-syndicate.org/commentary/blame-the-economists--not-economics
0
Read more at http://www.project-syndicate.org/commentary/blame-the-economists--not-economics#xMy2GYcII1BLMe2X.99
0
Read more at http://www.project-syndicate.org/commentary/blame-the-economists--not-economics#xMy2GYcII1BLMe2X.99
Blame the Economists, Not Economics
CAMBRIDGE – As the world economy tumbles off the edge of a precipice, critics of the economics profession are raising questions about its complicity in the current crisis. Rightly so: economists have plenty to answer for.
It was economists who legitimized and popularized the view that unfettered finance was a boon to society. They spoke with near unanimity when it came to the “dangers of government over-regulation.” Their technical expertise – or what seemed like it at the time –gave them a privileged position as opinion makers, as well as access to the corridors of power.
Very few among them (notable exceptions including Nouriel Roubini and Robert Shiller) raised alarm bells about the crisis to come. Perhaps worse still, the profession has failed to provide helpful guidance in steering the world economy out of its current mess. On Keynesian fiscal stimulus, economists’ views range from “absolutely essential” to “ineffective and harmful.”
On re-regulating finance, there are plenty of good ideas, but little convergence. From the near-consensus on the virtues of a finance-centric model of the world, the economics profession has moved to a near-total absence of consensus on what ought to be done.
So is economics in need of a major shake-up? Should we burn our existing textbooks and rewrite them from scratch?
Actually, no. Without recourse to the economist’s toolkit, we cannot even begin to make sense of the current crisis.
Why, for example, did China’s decision to accumulate foreign reserves result in a mortgage lender in Ohio taking excessive risks? If your answer does not use elements from behavioral economics, agency theory, information economics, and international economics, among others, it is likely to remain seriously incomplete.
The fault lies not with economics, but with economists. The problem is that economists (and those who listen to them) became over-confident in their preferred models of the moment: markets are efficient, financial innovation transfers risk to those best able to bear it, self-regulation works best, and government intervention is ineffective and harmful.
They forgot that there were many other models that led in radically different directions. Hubris creates blind spots. If anything needs fixing, it is the sociology of the profession. The textbooks – at least those used in advanced courses – are fine.
Non-economists tend to think of economics as a discipline that idolizes markets and a narrow concept of (allocative) efficiency. If the only economics course you take is the typical introductory survey, or if you are a journalist asking an economist for a quick opinion on a policy issue, that is indeed what you will encounter. But take a few more economics courses, or spend some time in advanced seminar rooms, and you will get a different picture.
Labor economists focus not only on how trade unions can distort markets, but also how, under certain conditions, they can enhance productivity. Trade economists study the implications of globalization on inequality within and across countries. Finance theorists have written reams on the consequences of the failure of the “efficient markets” hypothesis. Open-economy macroeconomists examine the instabilities of international finance. Advanced training in economics requires learning about market failures in detail, and about the myriad ways in which governments can help markets work better.
Macroeconomics may be the only applied field within economics in which more training puts greater distance between the specialist and the real world, owing to its reliance on highly unrealistic models that sacrifice relevance to technical rigor. Sadly, in view of today’s needs, macroeconomists have made little progress on policy since John Maynard Keynes explained how economies could get stuck in unemployment due to deficient aggregate demand. Some, like Brad DeLong and Paul Krugman, would say that the field has actually regressed.
Economics is really a toolkit with multiple models – each a different, stylized representation of some aspect of reality. One’s skill as an economist depends on the ability to pick and choose the right model for the situation.
Economics’ richness has not been reflected in public debate because economists have taken far too much license. Instead of presenting menus of options and listing the relevant trade-offs – which is what economics is about – economists have too often conveyed their own social and political preferences. Instead of being analysts, they have been ideologues, favoring one set of social arrangements over others.
Furthermore, economists have been reluctant to share their intellectual doubts with the public, lest they “empower the barbarians.” No economist can be entirely sure that his preferred model is correct. But when he and others advocate it to the exclusion of alternatives, they end up communicating a vastly exaggerated degree of confidence about what course of action is required.
Paradoxically, then, the current disarray within the profession is perhaps a better reflection of the profession’s true value added than its previous misleading consensus. Economics can at best clarify the choices for policy makers; it cannot make those choices for them.
When economists disagree, the world gets exposed to legitimate differences of views on how the economy operates. It is when they agree too much that the public should beware.
Read more at http://www.project-syndicate.org/commentary/blame-the-economists--not-economics#xMy2GYcII1BLMe2X.99
Culpar a los economistas, no la economía
CAMBRIDGE - A medida que la economía mundial cae por el borde de un precipicio, los críticos de la profesión económica están planteando preguntas acerca de su complicidad en la crisis actual. Y con razón: los economistas tienen mucho que responder.
Fue economistas que legitimaron y popularizaron la idea de que las finanzas sin restricciones fue una bendición para la sociedad. Hablaron con casi unanimidad a la hora de los Su experiencia técnica "peligros de gobierno en la regulación." - O lo que parecía en ese momento -gave ellos una posición privilegiada como formadores de opinión, así como el acceso a los pasillos del poder .
Muy pocos entre ellos (las excepciones notables, entre ellas Nouriel Roubini y Robert Shiller ) plantearon las campanas de alarma sobre la crisis venidera. Tal vez lo que es peor, la profesión no ha proporcionado orientación útil en la dirección de la economía mundial de su actual desastre. El estímulo fiscal keynesiano, puntos de vista de los economistas van desde "absolutamente esencial" para "ineficaz y perjudicial".
En re-regulación de las finanzas, hay un montón de buenas ideas, pero poca convergencia. Desde el casi consenso sobre las virtudes de un modelo de financiación del mundo centrada, la profesión económica se ha trasladado a una casi total ausencia de consenso sobre lo que se debe hacer.
Así es la economía en la necesidad de una importante reorganización? ¿Hay que quemar nuestros libros de texto existentes y volver a escribir desde cero?
En realidad, no. Sin recurrir a la caja de herramientas de los economistas, que ni siquiera podemos empezar a dar sentido a la crisis actual.
¿Por qué, por ejemplo, hizo la decisión de China de acumular reservas de divisas como resultado un prestamista hipotecario en Ohio tomar riesgos excesivos? Si su respuesta no utiliza elementos de la economía del comportamiento, teoría de la agencia, economía de la información, y la economía internacional, entre otros, es probable que siga siendo muy incompletos.
La culpa no es de la economía, pero con los economistas. El problema es que los economistas (y los que los escuchan) se convirtieron en un exceso de confianza en sus modelos preferidos del momento: los mercados son, transferencias de innovación financieros eficientes de riesgo a los más capaces de soportarlo, la autorregulación funciona mejor, y la intervención del gobierno es ineficaz y perjudicial.
Se olvidaron de que había muchos otros modelos que llevaron en direcciones radicalmente diferentes. Hubris crea puntos ciegos. Si algo necesita ser arreglado, es la sociología de la profesión. Los libros de texto - por lo menos los que se utilizan en los cursos avanzados - están bien.
Los no economistas tienden a pensar en la economía como una disciplina que idolatra a los mercados y un concepto estrecho de (distributiva) la eficiencia. Si los únicos economía supuesto que toman es la encuesta típica introductoria, o si usted es un periodista que pide un economista para que una opinión rápida sobre una cuestión política, que es precisamente lo que se encontrará. Pero tomar un poco más de los cursos de economía, o pasar algún tiempo en salas de seminarios avanzados, y obtendrá una imagen diferente.
Los economistas laborales no se centran sólo en cómo los sindicatos pueden distorsionar los mercados, sino también cómo, en ciertas condiciones, pueden mejorar la productividad. Economistas Comercio estudian las implicaciones de la globalización sobre la desigualdad dentro y entre países. Teóricos de las finanzas han escrito páginas y páginas sobre las consecuencias del fracaso de la "mercados eficientes" hipótesis. Macroeconomistas economía abierta examinan las inestabilidades de las finanzas internacionales. Formación superior en economía requiere aprender sobre los fallos del mercado en detalle, y sobre las múltiples formas en que los gobiernos pueden ayudar a que los mercados funcionen mejor.
Macroeconomía pueden ser el único campo aplicado dentro de la economía en la que más formación pone mayor distancia entre el especialista y el mundo real, debido a su dependencia de los modelos altamente irreales que sacrifican relevancia al rigor técnico. Lamentablemente, en vista de las necesidades de hoy, los macroeconomistas han hecho pocos progresos en la política desde que John Maynard Keynes explicó cómo las economías podrían quedar atrapados en el desempleo debido a la demanda agregada deficiente. Algunos, como Brad DeLong y Paul Krugman, dirían que el campo ha retrocedido en realidad.
La economía es en realidad un conjunto de herramientas con varios modelos - cada una representación diferente, estilizada de algún aspecto de la realidad. Uno de habilidad como economista depende de la capacidad de seleccionar y elegir el modelo adecuado para la situación.
Riqueza Economía 'no se ha reflejado en el debate público porque los economistas han tomado demasiado licencia. En lugar de presentar los menús de opciones y una lista de las ventajas y desventajas pertinentes - que es lo que la economía está a punto - los economistas han demasiada frecuencia transmitido sus propias preferencias sociales y políticas. En lugar de ser analistas, han sido ideólogos, favoreciendo a un conjunto de arreglos sociales sobre otros.
Por otra parte, los economistas se han mostrado reacios a compartir sus dudas intelectuales con el público, para que no se "empoderan a los bárbaros." Ningún economista puede estar totalmente seguro de que su modelo preferido es correcta. Pero cuando él y otros lo defienden con exclusión de alternativas, terminan comunicando un grado muy exagerada de confianza acerca de lo que se requiere curso de acción.
Paradójicamente, entonces, el desorden actual dentro de la profesión es tal vez un mejor reflejo del verdadero valor de la profesión añadido que su anterior consenso engañoso. La economía puede en el mejor de aclarar las opciones para los responsables políticos; no puede tomar esas decisiones por ellos.
Cuando los economistas no están de acuerdo, el mundo se expone a las legítimas diferencias de opinión sobre cómo funciona la economía. Es cuando están de acuerdo demasiado que el público debe tener cuidado.
Read more at http://www.project-syndicate.org/commentary/blame-the-economists--not-economics#xMy2GYcII1BLMe2X.99
Suscribirse a:
Entradas (Atom)